Con l’Ordinanza n. 23607 di fine luglio 2026 la Corte di Cassazione fa chiarezza sul confine sottile tra semplice trasporto e prodotto turistico complesso.
L’aliquota agevolata per il trasferimento di persone non trova applicazione quando il servizio comprende prestazioni ulteriori non accessorie.
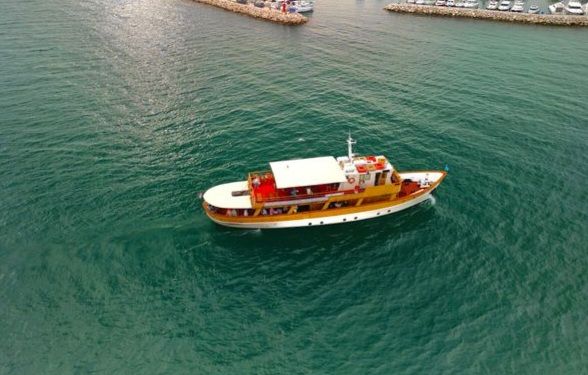
Quindi se il giro in barca diventa un’esperienza tutto compreso, tra aperitivi con prodotti tipici, frutta e vino, musica a bordo e guida descrittiva dei luoghi, l’Iva dal 10% sale al 22%.
🔷️ Nel diritto tributario, e in particolare nell’Iva, non sempre ciò che viene formalmente scritto sul contratto o nei pacchetti commerciali coincide con ciò che il cliente sta acquistando in realtà.
🔴 Il caso: trasporto o minicrociera?
✅ La società applicava l’aliquota Iva ridotta al 10% (ai sensi della Tabella A, parte III, Dpr 633/1972) sostenendo di svolgere un semplice servizio di trasporto marittimo di persone.
➡️ L’Agenzia delle entrate contesta l’agevolazione e richiede l’aliquota ordinaria al 22%, perché l’attività concreta è di fatto una gita turistica.
🔴 Cosa veniva offerto a bordo.
✅ Oltre al passaggio via mare verso le insenature, l’offerta comprendeva soste per il bagno, aperitivi con prodotti tipici, frutta e vino, musica a bordo e guida descrittiva dei luoghi.
➡️ Tutte queste attività integrate, per i giudici, non sono semplici accessori, ma trasformano il viaggio in un unico servizio turistico-ricreativo.
🔴 Per la Corte di Cassazione un’operazione economicamente unitaria non può essere spezzettata ad arte per pagare meno tasse.
✅ Una prestazione è accessoria solo quando non rappresenta un fine a sé stante per il cliente, ma il mezzo per fruire al meglio del servizio principale, qui il cibo, la musica e le soste erano parte fondamentale dell’esperienza.
➡️ La finalità turistica non esclude a prescindere il 10%, a patto che il servizio offra esclusivamente il trasporto ed eventuali servizi strettamente accessori.
🔷️ Dico per un amico…
🔴 Non entriamo nel merito dell’Iva al 10 o al 22%.
✅ Però svegliarsi presto alla mattina per scrivere sta cosa… forse c’è qualcosa che non va…
➡️ L’amico è da pensione…
(by Sergio Criveller – 1/10/2026)